

ACEH TENGGARA — Aktivitas sejumlah proyek pembangunan di Kabupaten Aceh Tenggara kembali memunculkan pertanyaan mengenai kepatuhan terhadap ketentuan pajak dan retribusi daerah. Senin 5 Oktober 2026.
Sorotan terutama mengarah pada proyek yang dikerjakan perusahaan besar, termasuk Badan Usaha Milik Negara (BUMN), yang menggunakan berbagai kebutuhan proyek di wilayah Aceh Tenggara.
Persoalannya bukan pada status perusahaan sebagai BUMN atau swasta. Pertanyaan yang kini mengemuka adalah apakah seluruh kewajiban daerah yang timbul dari aktivitas proyek telah dihitung, ditetapkan dan dibayarkan sesuai aturan yang berlaku.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Aceh Tenggara sendiri memiliki Qanun Kabupaten Aceh Tenggara Nomor 2 Tahun 2024 tentang Pajak Kabupaten dan Retribusi Kabupaten. Tata cara pemungutan retribusi kemudian diatur lebih lanjut melalui Peraturan Bupati. �
Peraturan BPK +1
Pengusaha Quarry Angkat Bicara
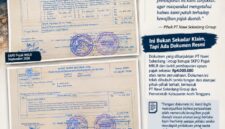
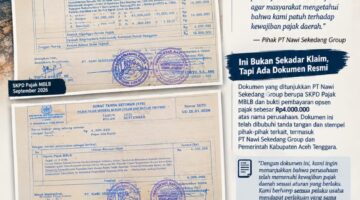
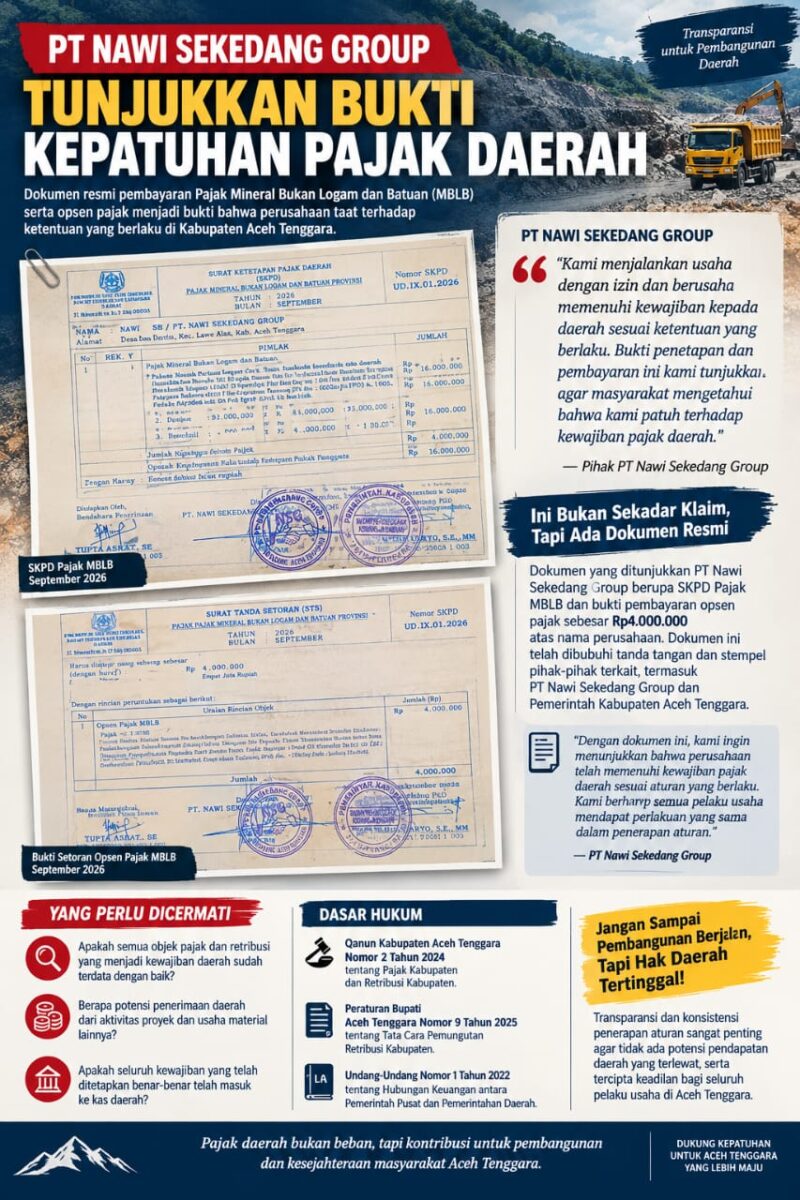
Salah satu pengusaha quarry atau usaha galian yang menyatakan memiliki izin resmi, PT Nawi Sekedang Group, ikut menyoroti persoalan tersebut.
Menurut pihak PT Nawi Sekedang Group, masih terdapat potensi penerimaan daerah dari kegiatan usaha dan proyek yang belum dapat dipungut secara optimal oleh Pemerintah Kabupaten Aceh Tenggara.
“Banyak retribusi daerah yang tidak bisa dipungut oleh Pemerintah Kabupaten Aceh Tenggara. Sementara kami dari PT Nawi Sekedang Group berusaha patuh dan taat terhadap peraturan yang berlaku,” demikian pernyataan pihak perusahaan.
Pernyataan tersebut sekaligus menjadi pembanding. Di satu sisi, pelaku usaha yang menyatakan telah memenuhi ketentuan mengaku menjalankan kewajibannya. Di sisi lain, mereka mempertanyakan efektivitas pemerintah daerah dalam memastikan seluruh objek pungutan yang memang memiliki dasar hukum dapat dipungut.
Aturan Pemungutan Sudah Jelas
Peraturan Bupati Aceh Tenggara mengenai tata cara pemungutan retribusi mengatur sejumlah tahapan, mulai dari penetapan besaran retribusi terutang, pembayaran dan penyetoran, pemeriksaan, hingga penagihan. Regulasi tersebut juga mengenal dokumen penetapan dan mekanisme penagihan apabila terdapat kewajiban yang belum diselesaikan. �
Peraturan BPK
Karena itu, persoalannya bukan sekadar ada atau tidak ada pungutan.
Yang jauh lebih penting adalah memastikan objek pungutan, pihak yang wajib membayar, dasar pengenaan, besaran kewajiban dan mekanisme pembayarannya benar-benar sesuai dengan qanun dan peraturan pelaksana.
PT Nawi: Kami Taat, Jangan Ada Perlakuan Berbeda
PT Nawi Sekedang Group menyatakan kepatuhan terhadap aturan merupakan bagian dari kewajiban perusahaan sebagai pelaku usaha yang beroperasi di daerah.
Perusahaan berharap pemerintah daerah menerapkan aturan secara konsisten terhadap seluruh pelaku usaha.
Pesan yang disampaikan pada dasarnya sederhana: jika sebuah kegiatan memang menjadi objek pungutan berdasarkan peraturan, maka kewajibannya harus diperlakukan secara sama.
Jangan sampai perusahaan yang tertib membayar kewajibannya justru merasa dirugikan ketika terdapat kegiatan lain yang menurut mereka belum memberikan kontribusi daerah secara optimal.
BUMN Pun Wajib Mengikuti Ketentuan yang Berlaku
Sorotan ini juga menyentuh aktivitas perusahaan BUMN yang mengerjakan proyek di Aceh Tenggara.
Status BUMN tidak dengan sendirinya menjadi dasar untuk mengabaikan ketentuan pajak atau retribusi daerah. Namun, apakah sebuah aktivitas proyek memang menjadi objek retribusi atau pajak tertentu harus ditentukan berdasarkan jenis kegiatan dan ketentuan hukum yang berlaku, bukan semata-mata karena perusahaan tersebut sedang mengerjakan proyek.
Karena itu, pemerintah daerah perlu memberikan penjelasan terbuka.
Berapa nilai retribusi yang seharusnya masuk? Berapa yang telah dipungut? Dari perusahaan mana? Dan apakah masih terdapat kewajiban yang belum tertagih?
Jangan Sampai PAD Hilang di Tengah Proyek
Dalam APBK Aceh Tenggara, retribusi daerah merupakan salah satu komponen Pendapatan Asli Daerah (PAD). Sebagai gambaran, APBK 2024 menganggarkan penerimaan retribusi daerah sekitar Rp2,96 miliar. �
Peraturan BPK
Angka tersebut menunjukkan bahwa retribusi bukan perkara administratif semata. Ia merupakan bagian dari kapasitas fiskal daerah.
Jika terdapat penerimaan yang secara hukum memang menjadi hak daerah tetapi tidak tertagih, pemerintah daerah berpotensi kehilangan sumber pendapatan yang sebenarnya dapat digunakan untuk pelayanan publik dan pembangunan.
Kini Bola Ada di Pemerintah Daerah
Pernyataan PT Nawi Sekedang Group semestinya menjadi pintu masuk bagi pemerintah daerah untuk melakukan klarifikasi, bukan sekadar menjadi polemik antarpelaku usaha.
Pemkab Aceh Tenggara, khususnya instansi yang berwenang, dapat membuka data mengenai:
jenis pungutan yang berlaku;
perusahaan atau kegiatan yang menjadi objek pungutan;
besaran kewajiban masing-masing;
realisasi pembayaran;
tunggakan apabila ada;
serta dasar hukum pemungutannya.
Dengan demikian, masyarakat tidak perlu menebak-nebak apakah kewajiban daerah telah dipenuhi.
Sebab persoalan sebenarnya bukan siapa yang paling besar atau siapa yang paling kecil. Persoalannya adalah apakah setiap rupiah yang menurut hukum menjadi hak daerah benar-benar masuk ke kas daerah.
Dan di tengah pembangunan yang terus berjalan di Aceh Tenggara, pertanyaan itu layak dijawab secara terbuka.
Jika PT Nawi Sekedang Group menyatakan telah patuh, sementara mereka menyebut masih ada retribusi yang tidak dapat dipungut pemerintah daerah, maka publik berhak mengetahui: di mana letak persoalannya, siapa yang bertanggung jawab, dan berapa potensi PAD yang belum masuk? (*)